Sie wechseln die Treuhandkanzlei, obwohl Ihre Tätigkeit oder Ihre Situation mehrere Länder betrifft? Bereiten Sie einen Übergang vor, der Belege, Analysen und Fristen bewahrt. Die neue Kanzlei muss verstehen, was sie übernimmt, und Sie müssen wissen, wer welche Unterlage abschließt.
Die Übertragung Ihrer Buchhaltung ändert weder Ihre steuerliche Ansässigkeit noch den tatsächlichen Ort der Ausübung der Tätigkeit. Diese Fragen müssen getrennt analysiert werden.
Der zu prüfende Rahmen
Steuerliche Ansässigkeit, Besteuerung des Gehalts und Sozialversicherung unterliegen unterschiedlichen Regeln. Die betreffenden bilateralen Abkommen und europäischen Regelungen müssen getrennt geprüft werden. Ein Schwellenwert oder eine für ein Nachbarland geltende Lösung darf nicht auf ein anderes Land übertragen werden.
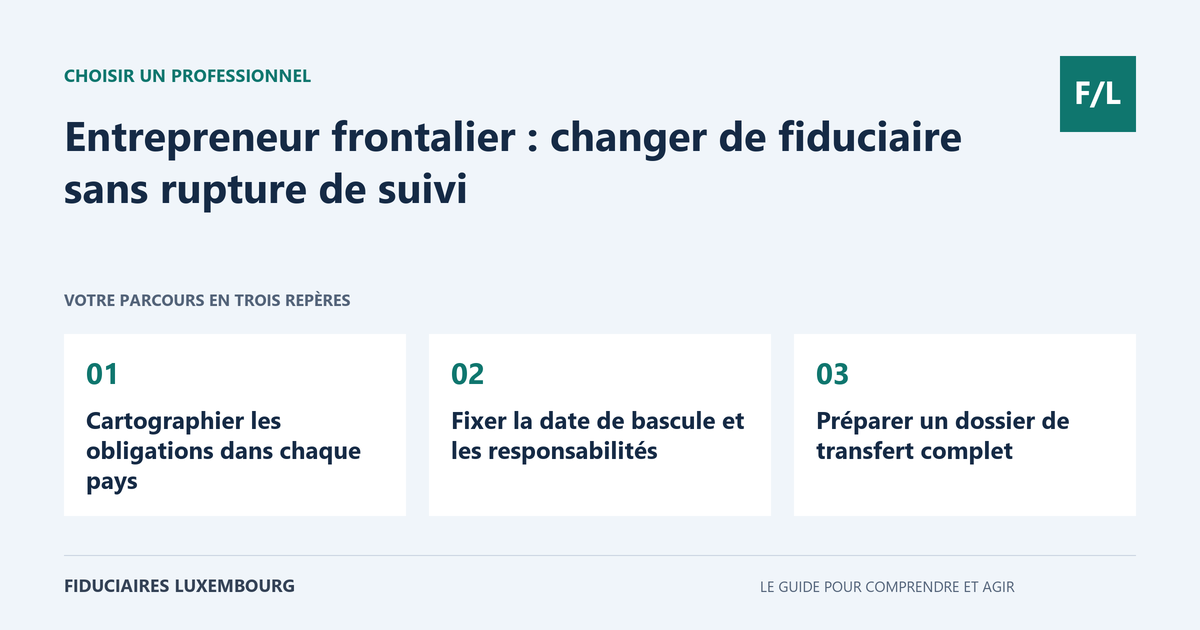
Die Verpflichtungen in jedem Land erfassen
Beschreiben Sie, wo das Unternehmen niedergelassen ist, wo Entscheidungen getroffen werden und wo die Arbeit ausgeführt wird. Ermitteln Sie die betroffenen Arbeitnehmer, Geschäftsleiter, Kunden und Niederlassungen. Unterscheiden Sie zwischen den Verpflichtungen der Gesellschaft und jenen der natürlichen Personen.
Fragen Sie die neue Kanzlei, welche Länder tatsächlich von ihrem Auftrag abgedeckt sind und in welchen Situationen ein ausländischer Ansprechpartner erforderlich ist. Luxemburgische Fachkompetenz bedeutet nicht automatisch Fachkompetenz für eine französische, belgische oder deutsche Steuererklärung. Doppelbesteuerungsabkommen müssen anhand konkreter Tatsachen geprüft werden.
Das Umstellungsdatum und die Verantwortlichkeiten festlegen
Lesen Sie die Kündigungsbedingungen erneut durch und vereinbaren Sie schriftlich den übernommenen Zeitraum. Wer erstellt den Jahresabschluss für das laufende Geschäftsjahr? Wer antwortet bei einer Prüfung für einen früheren Zeitraum? Wer übermittelt die nächsten Erklärungen? Diese Antworten müssen bekannt sein, bevor Zugänge entzogen werden.
Erstellen Sie einen Übergabekalender, der bevorstehende Einreichungen und Zahlungen aufführt. Eine Übernahme während der Abschlussphase kann mehr Vorbereitung erfordern. Fordern Sie ein separates Budget für die Übernahme, die Prüfung der Salden und etwaige Korrekturen der Historie an.
Eine vollständige Übergabeakte vorbereiten
Stellen Sie Saldenlisten, Hauptbücher, Belege, Jahresabschlüsse, Erklärungen, Einreichungsbestätigungen, Verträge und Anlagenverzeichnisse zusammen. Fügen Sie die Liste der offenen Vorgänge, Schreiben der Verwaltung und bereits zugrunde gelegte Annahmen hinzu.
Prüfen Sie, dass die Dateien nutzbar und nicht nur druckbar sind. Dokumentieren Sie Bank- und Verwaltungsberechtigungen, ohne persönliche Passwörter weiterzugeben. Organisieren Sie die neuen Vollmachten und löschen Sie anschließend die alten Zugänge, sobald die Übertragung bestätigt ist.
Den ersten übernommenen Zeitraum kontrollieren
Fordern Sie eine Abstimmung zwischen den übermittelten und den übernommenen Salden an. Kontrollieren Sie einige repräsentative Vorgänge: ausländische Rechnung, Vergütung des Geschäftsleiters oder Zahlung in Fremdwährung. Ziel ist es, Unterschiede in den Einstellungen rasch zu erkennen.
Ein Wechsel des Dienstleisters kann die Betreuung verbessern, garantiert jedoch keine Steuerersparnis. Lassen Sie die Übergangskosten, die laufenden Honorare und die Ansätze, die eine vorherige rechtliche oder steuerliche Analyse erfordern, getrennt beziffern.
Eine Übergabeliste erstellen, die beide Kanzleien verstehen können
Ordnen Sie die Unterlagen nach Zeitraum und Thema: Buchhaltung, Steuern, Sozialversicherung und Recht. Geben Sie für jede Einheit das Format, das letzte bearbeitete Datum und die noch offenen Punkte an. Eine Saldenliste ohne Datum oder ein Belegverzeichnis ohne Zuordnung ermöglicht keine einfache Prüfung dessen, was fehlt.
Fügen Sie ein Protokoll der wichtigen Entscheidungen hinzu: Behandlung eines ausländischen Vorgangs, für eine Schätzung gewählte Methode, Austausch mit einer Verwaltung oder eingegangene Verpflichtung. Fügen Sie die verfügbaren Analysen bei und kennzeichnen Sie jene, die aktualisiert werden müssen. Die neue Kanzlei muss möglicherweise eine Position erneut prüfen; sie muss die angewandte Position nachvollziehen können.
Die Abschlussakte bietet eine Grundlage für Finanzunterlagen. Die MyGuichet-Zugänge und Vollmachten müssen getrennt von den übermittelten Dateien geprüft werden. Ziel ist es, dem neuen Beteiligten die erforderlichen Berechtigungen zu erteilen, ohne persönliche Nutzerkennungen weiterzugeben.
Die Übernahme anhand konkreter Ergebnisse bestätigen
Legen Sie einige Eingangskontrollen fest: abgestimmte Eröffnungssalden, übernommene Anlagen, zugängliche frühere Erklärungen und zugewiesene Fristen. Fordern Sie die Liste der Unstimmigkeiten und zusätzlichen Arbeiten an, bevor Sie die Übertragung als abgeschlossen betrachten. Das Angebot für die Übernahme muss erläutern, was lediglich einen Import darstellt und was eine Korrektur erfordert.
Übermitteln Sie bei grenzüberschreitenden Situationen die Arbeitsorte und die Analysen nach Ländern. Der Leitfaden zur Telearbeit erinnert an die Trennung zwischen Besteuerung und Sozialversicherung. Der Kanzleiwechsel setzt weder bereits abgelaufene Zeiträume noch die Tatsachen des Jahres zurück. Nachweise und Verpflichtungen müssen der Akte folgen.
Organisieren Sie schließlich die Rückgabe und den Widerruf nicht mehr benötigter Zugänge mit einer schriftlichen Bestätigung. Der Leitfaden zu Datenaustauschen hilft bei der Vorbereitung dieses Schritts. Behalten Sie einen Ansprechpartner für Fragen zur Historie und eine klare Aufteilung der Antworten an die Verwaltung. Ein erfolgreicher Übergang zeigt sich an der Kontinuität der Bearbeitung und am Verständnis der Salden, nicht allein an der ersten von der neuen Kanzlei erhaltenen Datei.
| Paket | Kontrolle | Zu dokumentierender Punkt |
|---|---|---|
| Buchhaltung | Übereinstimmende Salden und Details | Differenzen und Korrekturarbeiten |
| Steuern | Erklärungen und Korrespondenz verfügbar | Nächste Frist und Verantwortlicher |
| Sozialversicherung | Historie und Parameter übernommen | Kontinuität der nächsten Lohnabrechnung |
| Zugänge | Angepasste Vollmachten und überprüfte Rückgabe | Datum des Entzugs alter Berechtigungen |
Ein konkretes Beispiel
Fiktives pädagogisches Beispiel zur Erläuterung der Vorgehensweise.
Eine luxemburgische Gesellschaft, die von einer im Ausland ansässigen Person geführt wird, wechselt vor einer Mehrwertsteuerfrist die Kanzlei. Sie lässt bestätigen, wer den Zeitraum abschließt, und übermittelt anschließend die Saldenliste, die Belege, die früheren Erklärungen und die bereits geprüften grenzüberschreitenden Fragen. Die neue Kanzlei prüft die Dateien und stimmt die Salden vor der ersten Erklärung ab. Die Vollmachten werden nach Bestätigung der Übernahme angepasst; die persönlichen Verpflichtungen des Geschäftsleiters werden in einem gesonderten Umfang behandelt.
Die vorzubereitenden Punkte
- Betroffene Länder und Personen erfasst.
- Auftragsschreiben und Übernahmedatum präzisiert.
- Fristen zwischen den beiden Kanzleien aufgeteilt.
- Salden, Exporte und Zugänge kontrolliert.
Häufige Fragen
Muss die Struktur geändert werden, um die Kanzlei zu wechseln?
Nein, die Wahl des Dienstleisters ist von der Rechtsform getrennt. Eine Strukturänderung erfordert eine eigene Analyse.
Können nur die PDFs übertragen werden?
PDFs können nützlich sein, ersetzen jedoch nicht immer die Buchhaltungsdaten und Nachweise, die für eine zuverlässige Übernahme erforderlich sind.
Die nützlichen Begriffe dieses Leitfadens
Fragen an die Fachperson
- Welche Folgen sind zwischen Steuer und Sozialversicherung zu unterscheiden?
- Welche Nachweise über Anwesenheit und Einkünfte sollten aufbewahrt werden?
Um den Umfang Ihrer Anfrage zu präzisieren, konsultieren Sie auch unser Dossier Steuern.
Und für Ihre Situation?
Bevor Sie das Umstellungsdatum wählen, stellen Sie Ihr aktuelles Auftragsschreiben und die nächsten Fristen zusammen. Bitten Sie die neue Kanzlei um einen Übernahmeplan, ein separates Budget für die Historie und eine schriftliche Aufteilung der grenzüberschreitenden Akten. Suchen Sie in unserem Verzeichnis die für Ihren Bedarf geeignete Fachperson und bitten Sie diese anschließend um einen Auftrag und ein detailliertes Angebot.
Quellen und Überprüfung
Referenzen am 20. September 2026 konsultiert. Die offiziellen Verfahren erläutern die geltenden Voraussetzungen und Ausnahmen.
- Guichet.lu — profession d’expert-comptable
- ACD — conventions fiscales internationales
- Guichet.lu — dépôt des comptes annuels au RCS
Dieser Leitfaden erläutert ein allgemeines Verfahren. Die anwendbaren Regeln hängen von Ihrer Situation ab; er stellt keine individuelle Beratung dar. Eine Korrektur melden.
Ihr nächster Schritt
Ein konkreter Bedarf verdient den richtigen Ansprechpartner
Buchhaltung, Steuern, Gründung oder Lohnabrechnung: Bereiten Sie Ihre Fragen vor und suchen Sie dann im Verzeichnis nach dem Fachmann, der Ihre Situation prüfen kann. Überprüfen Sie seine Aufgaben und seinen Status, bevor Sie ihm Ihre Unterlagen anvertrauen.