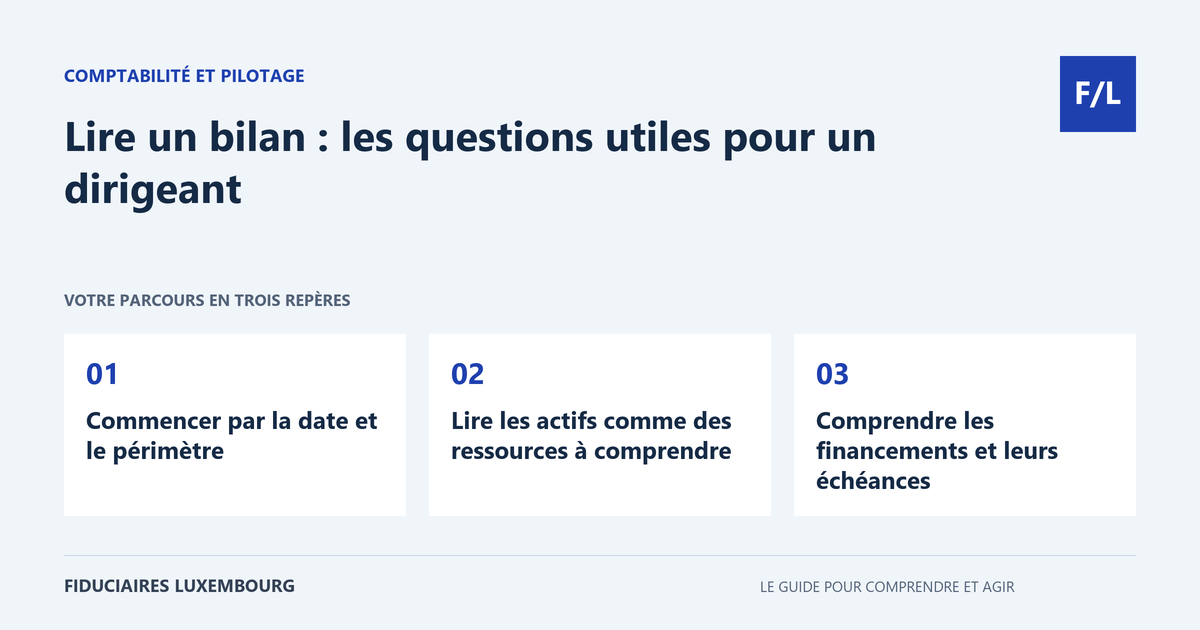
Il totale di bilancio è aumentato. È una buona notizia? Tutto dipende da ciò che è cresciuto: le attrezzature, le fatture clienti non incassate o i debiti. Il bilancio fotografa una situazione a una data; occorre poi comprendere gli elementi che la compongono. Ecco un percorso di lettura per trasformare alcune righe contabili in domande utili sulla vostra attività e sul suo finanziamento.
Il quadro da verificare
I conti annuali classici comprendono il bilancio, il conto profitti e perdite e la nota integrativa, che devono essere letti insieme. Le regole di valutazione e il quadro di riferimento adottato influenzano gli importi presentati. Questa guida propone un metodo di lettura; non sostituisce né la predisposizione dei conti secondo gli obblighi dell'entità, né una revisione contabile, né un'analisi della solvibilità adatta a una decisione di credito o di investimento.
Iniziare dalla data e dal perimetro
Identificate la società, la data di chiusura, la valuta e la durata dell'esercizio. Verificate se si tratta di conti individuali o consolidati, definitivi o ancora provvisori. Un confronto tra due anni deve tenere conto di una modifica del perimetro o del metodo. Senza questi riferimenti, una percentuale di crescita può raccontare una storia fuorviante.
Prendete visione della nota integrativa e delle osservazioni che accompagnano i conti. Richiedete spiegazioni sulle riclassificazioni importanti. Il bilancio presenta una situazione in un dato momento: un rimborso o un incasso avvenuto successivamente può aiutare a comprenderla, ma non bisogna modificare mentalmente le cifre senza distinguere le date.
Leggere le attività come risorse da comprendere
Distinguete le immobilizzazioni, le scorte, i crediti e le disponibilità liquide. Per ogni voce importante, chiedete cosa contiene e come ne è giustificato il valore. Un macchinario, una scorta vecchia e una fattura contestata non diventano immediatamente liquidità solo perché figurano nell'attivo. La natura e la qualità della voce contano quanto il suo importo.
Per i crediti, esaminate l'anzianità e gli incassi noti con la guida sullo scadenzario clienti. Per le scorte, confrontate le quantità e i valori con il fascicolo d'inventario. Per le immobilizzazioni, verificate il registro, gli ammortamenti e le eventuali dismissioni. Ogni totale deve poter essere collegato a un dettaglio utilizzabile.
Comprendere i finanziamenti e le loro scadenze
Individuate il patrimonio netto, i prestiti, i debiti verso fornitori e le altre passività. Il patrimonio netto non corrisponde al saldo bancario. Rappresenta in particolare i conferimenti e i risultati accumulati secondo la presentazione dei conti. La sua evoluzione deve essere spiegata dalle operazioni intervenute durante l'esercizio.
Per i debiti, chiedete un piano delle scadenze. Uno stesso totale può essere composto da un prestito rimborsabile in più anni o da somme esigibili prossimamente. Identificate le garanzie e gli impegni rilevanti, compresi quelli descritti al di fuori del prospetto principale. Un finanziamento apportato da un socio deve essere analizzato secondo le sue condizioni, senza essere automaticamente assimilato a capitale permanente.
Collegare il bilancio al ciclo di tesoreria
Osservate insieme le scorte, i crediti verso clienti e i debiti di esercizio. Il loro sfasamento contribuisce al fabbisogno di capitale circolante. Un'impresa che vende di più può immobilizzare più denaro nelle proprie scorte e nelle fatture da incassare. La crescita del fatturato non è quindi sufficiente a spiegare i fabbisogni di finanziamento.
Confrontate più date quando l'attività è stagionale. Il saldo di chiusura può essere più favorevole o più teso rispetto a un mese ordinario. Utilizzate il piano di tesoreria per prolungare la lettura nel tempo. Il bilancio fornisce punti di partenza; la previsione aggiunge le scadenze, le operazioni future e le ipotesi di incasso.
Preparare le domande prima di trarre una conclusione
Scegliete le variazioni più importanti e chiedetene la causa: acquisizione, ritardo di un cliente, rimborso, distribuzione o modifica della valutazione. Evitate gli indici di cui non conoscete né il perimetro né i limiti. Un indicatore può aiutare a confrontare periodi coerenti, senza diventare un giudizio universale di qualità applicabile a tutti i settori.
Infine, confrontate il bilancio con il conto economico e con i movimenti di tesoreria. Annotate ciò che è spiegato, ciò che richiede un documento e ciò che richiede una decisione. L'incontro con lo studio diventa allora una discussione su fatti precisi: sollecito al cliente, livello delle scorte, piano delle scadenze o finanziamento, anziché una successione di totali difficili da interpretare.
La tabella per passare all'azione
| Voce | Domanda utile | Dettaglio da richiedere |
|---|---|---|
| Immobilizzazioni | I beni sono ancora utilizzati? | Registro e movimenti |
| Scorte | Le quantità e i valori sono giustificati? | Inventario e anzianità |
| Clienti | Quando e quanto sarà incassato? | Scadenzario clienti e contenziosi |
| Debiti | Quando sarà necessario pagare? | Piano delle scadenze e garanzie |
| Patrimonio netto | Quali movimenti spiegano l'evoluzione? | Conferimenti, risultati e distribuzioni |
Due bilanci in equilibrio, due situazioni di tesoreria
Esempio fittizio semplificato: una società presenta 100 000 euro di attività, finanziate da 40 000 euro di patrimonio netto e 60 000 euro di debiti. Tra le sue attività figurano 50 000 euro di fatture clienti, di cui una parte è contestata. L'uguaglianza 100 000 = 40 000 + 60 000 è corretta, ma non indica se i debiti a breve potranno essere pagati. Occorre esaminare i crediti e le scadenze. Un'altra impresa che presenta gli stessi totali potrebbe disporre principalmente di liquidità. L'equilibrio aritmetico non è quindi sufficiente per confrontare la loro situazione.
La vostra checklist di preparazione
- Identificare data, valuta e perimetro.
- Distinguere conti provvisori e definitivi.
- Leggere la nota integrativa insieme al bilancio.
- Richiedere il dettaglio delle attività importanti.
- Esaminare le scadenze e le garanzie.
- Spiegare i movimenti del patrimonio netto.
- Collegare scorte, clienti e fornitori.
- Trasformare gli scostamenti in domande e decisioni.
Domande frequenti
Un bilancio in equilibrio dimostra la solvibilità?
No. L'uguaglianza contabile non fornisce da sola informazioni sulla qualità delle attività o sulla capacità di pagare alle scadenze.
Il patrimonio netto è disponibile sul conto bancario?
No. Non rappresenta una riserva di liquidità immediatamente mobilizzabile.
Si può leggere il bilancio senza la nota integrativa?
La nota integrativa fornisce precisazioni utili sui metodi, sulle voci e sugli impegni. I documenti devono essere confrontati.
I termini utili di questa guida
Le domande da porre al professionista
- Quali variazioni spiegano l'evoluzione del bilancio?
- Quali attività richiedono una verifica del valore?
- Quali scadenze creano un fabbisogno di tesoreria?
Per precisare l'incarico da affidare, consultate anche il nostro dossier contabilità.
E per la vostra situazione?
Portate gli ultimi due bilanci, le relative note integrative e le vostre principali domande. Cercate nel nostro annuario un professionista che possa spiegarvi le voci e collegare questa lettura alle decisioni di gestione della vostra impresa.
Fonti e verifica
Riferimenti consultati il 20 settembre 2026. Le procedure ufficiali precisano le condizioni e le eccezioni applicabili.
- Guichet.lu — méthodes d’établissement des comptes annuels
- Bpifrance Création — indicateurs de gestion
Questa guida spiega un iter generale. Le regole applicabili dipendono dalla vostra situazione; non costituisce una consulenza personalizzata. Segnalare una correzione.
Il vostro prossimo passo
Un'esigenza precisa merita l'interlocutore giusto
Contabilità, fiscalità, costituzione o paghe: preparate le vostre domande, quindi cercate nell’elenco il professionista che potrà esaminare la vostra situazione. Verificate i suoi incarichi e il suo status prima di affidargli la vostra pratica.