Un business plan deve aiutarvi a decidere e consentire a un terzo di comprendere le vostre ipotesi. Inutile iniziare con un lungo documento: partite dai clienti, dai costi e dal tempo necessario per incassare.
Distinguete redditività e liquidità. Un'impresa può vendere con un margine positivo e mancare di liquidità se i suoi clienti pagano troppo tardi.
Il quadro da verificare
Il business plan è uno strumento di preparazione; non costituisce né un'autorizzazione all'attività, né un impegno del finanziatore, né una garanzia di redditività. Le ipotesi devono rimanere distinte dai contratti firmati e dalle risorse effettivamente disponibili.
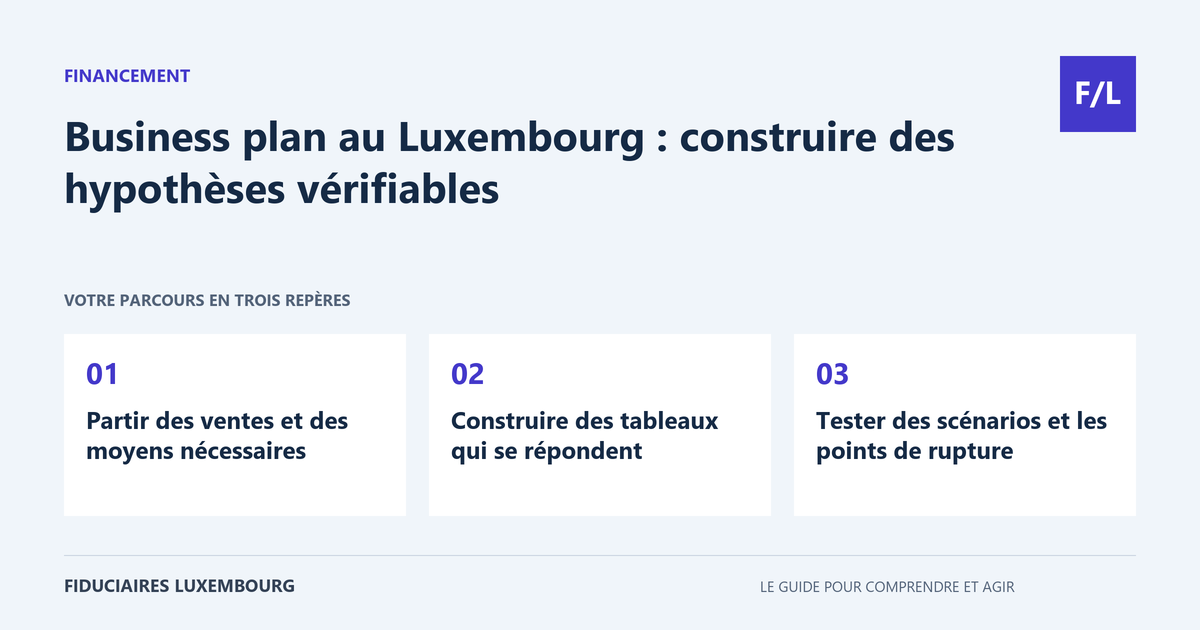
Partire dalle vendite e dai mezzi necessari
Scomponete le vendite previste in numero di clienti, frequenza d'acquisto e prezzo. Basate le ipotesi su elementi identificabili: contratti, prove, storico o studio di mercato. Un'intenzione commerciale non equivale a un ordine fermo.
Collegate le vendite alle risorse necessarie: persone, capacità, acquisti, locali e strumenti. Se il fatturato raddoppia, quali costi o investimenti devono aumentare? Questa domanda evita previsioni che fanno crescere i ricavi senza evolvere i mezzi.
Costruire tabelle coerenti tra loro
Il conto economico traduce ricavi e costi; il piano di tesoreria traduce incassi e pagamenti. Il finanziamento iniziale elenca i fabbisogni di avvio e le risorse previste. Le tabelle devono condividere le stesse ipotesi.
Integrate i termini di pagamento, l'IVA, gli investimenti, i rimborsi dei prestiti e i conferimenti. Un ammortamento non produce lo stesso movimento di tesoreria di un acquisto. Fate controllare i collegamenti tra le tabelle anziché trattarle come presentazioni indipendenti.
Testare gli scenari e i punti di rottura
Preparate uno scenario centrale, uno scenario di vendite più lente e uno scenario di costi più elevati. Per ciascuno, identificate il mese con la liquidità più bassa e le possibili azioni. Le variazioni devono essere plausibili e spiegate.
Precisate i finanziamenti ottenuti, richiesti o solo previsti. Un sussidio atteso o una raccolta di capitali non firmata non deve apparire come una certezza. Determinate ciò che deve essere deciso prima di sostenere le spese.
Utilizzare il piano dopo l'avvio
Conservate una versione di riferimento e confrontate i risultati effettivi con le ipotesi. Analizzate gli scostamenti per volume, prezzo, costo e calendario. Questa lettura è più utile di un confronto globale del fatturato.
Il dirigente fornisce la conoscenza del mercato; la fiduciaria aiuta a strutturare e controllare le previsioni finanziarie. Il dossier destinato a una banca o a un investitore deve spiegare le ipotesi e i rischi senza promettere una convalida o un finanziamento automatico.
Preparare un registro delle ipotesi
Una cifra diventa utile quando si sa da dove proviene. Create una scheda per ogni ipotesi importante: valore considerato, fonte, data, responsabile e condizione di revisione. Per il prezzo di vendita, conservate un listino o dei contratti; per un canone di locazione, un'offerta; per l'assunzione, una stima del costo complessivo. Segnalate i valori ancora basati su un semplice obiettivo.
In un esempio fittizio, venti incarichi mensili a 500 euro rappresentano 10 000 euro di fatturato al netto delle imposte. Se ogni incarico richiede quattro ore, ciò rappresenta già ottanta ore di produzione, prima della prospezione, dell'amministrazione e delle correzioni. Il test di capacità può quindi rimettere in discussione il volume previsto anche quando il calcolo del fatturato è corretto.
Ripetete questo controllo sugli acquisti, sulle assunzioni e sugli investimenti. Il punto di pareggio deve utilizzare un margine coerente con i prodotti o servizi venduti. Se più attività hanno margini diversi, spiegate il mix adottato. Una media confortevole può mascherare la crescita di un'offerta meno redditizia.
Definire ciò che vi aspettate dal professionista
Il professionista può aiutarvi a costruire il modello finanziario, a verificare i collegamenti tra le tabelle o a preparare una presentazione destinata a un finanziatore. Precisate l'incarico: creazione del modello, esame di un documento esistente, scenari o accompagnamento negli scambi. Una formattazione non equivale alla verifica di ogni ipotesi commerciale.
Richiedete una versione che possiate aggiornare, una spiegazione dei calcoli e un elenco dei punti irrisolti. Concordate il modo di trattare le informazioni mancanti. Per confrontare un debito e un apporto di capitale, consultate la guida al finanziamento. Per verificare le prime settimane, completate il modello con un piano di tesoreria a breve termine.
Dopo la convalida, congelate una versione di riferimento senza sovrascrivere le ipotesi iniziali a ogni revisione. Il monitoraggio del budget e degli scostamenti deve consentire di comprendere cosa è cambiato e perché. Potrete quindi discutere un'assunzione o un investimento sulla base di un confronto, anziché di previsioni riscritte per assomigliare ai risultati effettivi. Questa disciplina rende il business plan utile anche molto tempo dopo la sua consegna alla banca.
| Ipotesi | Giustificativo o metodo | Scenario da testare |
|---|---|---|
| Vendite | Clienti, frequenza e prezzo documentati | Volume più basso o avvio ritardato |
| Produzione | Tempo, team e capacità disponibile | Collo di bottiglia o assunzione differita |
| Costi | Preventivi e condizioni contrattuali | Aumento o costo dimenticato |
| Finanziamento | Accordi e condizioni di messa a disposizione | Erogazione ritardata o importo ridotto |
Passiamo a un caso concreto
Esempio didattico fittizio, destinato a spiegare il ragionamento.
Un imprenditore prevede dieci nuovi clienti ogni mese. Spiega come li troverà, quanto costa acquisirli e quando pagheranno. Testa poi uno scenario con meno clienti e pagamenti più lenti. Se la liquidità diventa insufficiente, il piano consente di rivedere il calendario, le spese o il finanziamento prima di impegnarsi. Il valore del documento risiede in queste decisioni concrete, più che in una curva di crescita ben presentata.
I punti da preparare
- Ipotesi di vendita collegate a prove.
- Risultato, tesoreria e finanziamento coerenti.
- Scenari sfavorevoli testati.
- Finanziamenti ottenuti e previsti distinti.
Domande frequenti
Un utile previsionale garantisce la liquidità?
No. I termini di pagamento, gli investimenti e i rimborsi possono creare un fabbisogno di finanziamento nonostante un risultato positivo.
Chi deve redigere il business plan?
Il promotore del progetto deve padroneggiare le proprie ipotesi. Un professionista può aiutarlo a strutturarle e a controllare le tabelle.
I termini utili di questa guida
Le domande da porre al professionista
- Quali ipotesi spiegano la parte essenziale del risultato?
- Quale fabbisogno di tesoreria emerge nello scenario sfavorevole?
Per precisare il perimetro della vostra richiesta, consultate anche il nostro dossier costituzione di società.
E per la vostra situazione?
Portate le vostre ipotesi, anche se ancora imperfette, con le relative fonti e le decisioni da prendere. Richiedete un accompagnamento che vi consenta di comprendere e aggiornare le previsioni, con un perimetro chiaro su ciò che sarà verificato. Cercate nel nostro elenco il professionista adatto alle vostre esigenze, quindi richiedetegli un incarico e un preventivo dettagliati.
Fonti e verifica
Riferimenti consultati il 20 settembre 2026. Le procedure ufficiali precisano le condizioni e le eccezioni applicabili.
Questa guida spiega un iter generale. Le regole applicabili dipendono dalla vostra situazione; non costituisce una consulenza personalizzata. Segnalare una correzione.
Il vostro prossimo passo
Un'esigenza precisa merita l'interlocutore giusto
Contabilità, fiscalità, costituzione o paghe: preparate le vostre domande, quindi cercate nell’elenco il professionista che potrà esaminare la vostra situazione. Verificate i suoi incarichi e il suo status prima di affidargli la vostra pratica.