Un'impresa già operativa sembra più facile da rilevare che da creare. Ha clienti, strumenti e una storia. Questa storia comprende anche impegni che il prezzo indicato non racconta. Prima di immaginarvi nel vostro nuovo ruolo, predisponete un dossier che spieghi cosa acquistate, cosa l'attività può realmente finanziare e cosa resta da chiarire.
Il quadro da verificare
L'acquisizione di quote di una società e l'acquisizione di un fondo o di attivi non hanno lo stesso perimetro. I titoli cambiano proprietario mentre la società conserva i propri diritti e obblighi. Un'acquisizione di attivi richiede di determinare gli elementi e gli obblighi trasferiti, comprese le norme di tutela dei dipendenti quando si configura un trasferimento d'impresa. Il contratto, le autorizzazioni e le conseguenze fiscali richiedono un'analisi specifica dell'operazione; non può essere presunta alcuna neutralità fiscale generale.
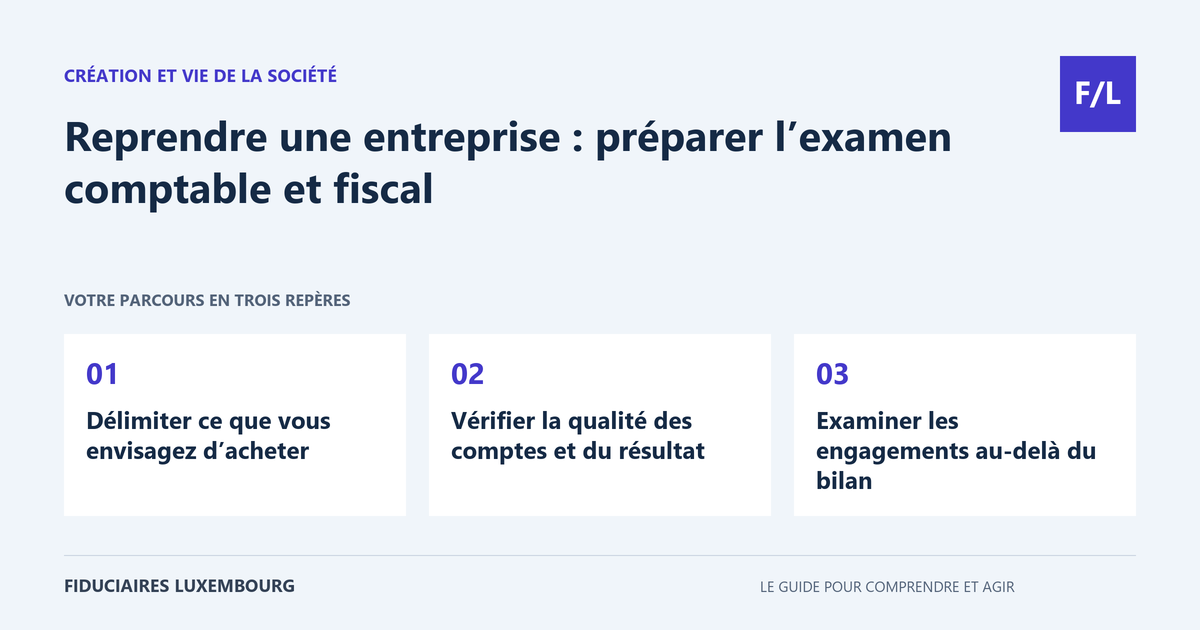
Delimitare ciò che intendete acquistare
Redigete una descrizione precisa: titoli di quale società, quale percentuale, quali diritti di voto, oppure quali beni e attività? Indicate i locali, i marchi, i software, gli archivi e i contratti indispensabili all'esercizio dell'attività. Questo lavoro evita di negoziare a lungo su un prezzo quando il venditore e voi non parlate dello stesso insieme. Un'insegna comune non basta a identificare il proprietario di ciascun elemento.
Un audit di acquisizione deve seguire questo perimetro. Organizzate uno spazio documentale con accesso limitato, versioni datate e un elenco di domande. Richiedete gradualmente le informazioni sensibili e nel rispetto dei diritti di ciascuno; l'interesse per un rilevamento non autorizza la circolazione incontrollata dei dati dei clienti o dei dipendenti. Conservate traccia dei documenti effettivamente consultati e delle risposte ancora mancanti.
Verificare la qualità dei conti e del risultato
Raccogliete diversi esercizi e una situazione recente, quindi confrontate i conti con gli elementi che li spiegano. Esaminate le vendite per attività, la concentrazione dei clienti, i crediti insoluti, le scorte e le spese differite. Un buon ultimo esercizio può dipendere da un ordine unico o da un investimento rinviato. La guida alla lettura del conto economico aiuta a distinguere la crescita delle vendite dal miglioramento del margine.
Costruite un raccordo documentato tra il risultato contabile e il risultato utilizzato per la vostra previsione. Precisate i costi che continueranno dopo la partenza del dirigente e quelli relativi alla sua sostituzione. Non eliminate sistematicamente ogni onere presentato come eccezionale. Se un evento si ripete, o se la vostra organizzazione richiede una spesa equivalente, la rettifica può nascondere un fabbisogno durevole. Fate spiegare le stime importanti e le correzioni proposte.
Esaminare gli impegni oltre il bilancio
Richiedete i contratti di finanziamento, le garanzie, le locazioni, gli impegni con parti correlate e i fascicoli contenziosi. Le scadenze, le clausole di cambiamento del controllo e le possibilità di risoluzione possono modificare la fattibilità del rilevamento. Verificate inoltre i diritti sugli strumenti e sulle creazioni utilizzati: pagare i titoli non rimedia a una licenza mancante né a un contratto firmato dall'entità sbagliata.
L'aspetto fiscale e sociale riguarda le dichiarazioni, i pagamenti, gli scambi con le amministrazioni e i controlli in corso. Un'attestazione o una dichiarazione depositata non dimostra da sola che tutti i trattamenti passati siano corretti. Per i team, fate qualificare le norme di trasferimento e gli obblighi applicabili prima di costruire uno scenario di riduzione o modifica dei contratti. L'ITM ricorda il mantenimento dei diritti nell'ambito di un trasferimento d'impresa interessato.
Finanziare i primi mesi dopo il rilevamento
Distinguete il prezzo di acquisto, le spese dell'operazione, gli investimenti necessari e il denaro mobilitato dall'attività. Il fabbisogno di capitale circolante può aumentare con la stagione o con le condizioni di pagamento. Un'impresa redditizia può mancare di liquidità se le sue fatture vengono incassate dopo il pagamento di stipendi e fornitori. Preparate uno scenario centrale e uno scenario meno favorevole.
Il piano di tesoreria su tredici settimane consente di datare tali fabbisogni. Identificate chi paga ciascuna spesa: acquirente, società target o altra entità. Questa distinzione conta quanto il totale. Non utilizzate automaticamente la tesoreria della target per finanziare l'acquisto dei propri titoli; la possibilità giuridica e le condizioni finanziarie devono essere esaminate separatamente.
Trasformare le constatazioni in decisioni negoziabili
Classificate i punti in base alla conseguenza: prezzo da rivedere, documento da ottenere, condizione preliminare, impegno del venditore o organizzazione della transizione. Una garanzia contrattuale merita un esame del suo ambito, delle sue esclusioni, della sua durata e della sua attuazione. Il suo valore pratico dipende anche dalla capacità della persona che la presta di rispettare il proprio impegno.
Prima di firmare, fate rileggere una sintesi che distingua fatti confermati, ipotesi e punti irrisolti. Preparate poi il subentro: interlocutori, accessi, calendario dichiarativo, banca, fornitori e monitoraggio degli impegni. Per un'operazione su quote di SARL, proseguite con il dossier di cessione di quote. La decisione deve restare comprensibile anche per una persona che non ha partecipato a tutte le riunioni.
La tabella per passare all'azione
| Constatazione | Verifica utile | Decisione possibile |
|---|---|---|
| Cliente dominante | Contratto, margine e rinnovo | Testare una riduzione dei volumi |
| Crediti datati | Incassi e controversie | Rivedere il fabbisogno di finanziamento |
| Locazione da rinnovare a breve | Condizioni e consenso richiesto | Garantire la continuità dei locali |
| Debito o garanzia | Saldo, scadenza e beneficiario | Chiarire il trattamento nell'accordo |
Il finanziamento non si ferma al prezzo annunciato
Esempio fittizio: il prezzo negoziato ammonta a 200 000 euro. Il subentrante prevede inoltre 15 000 euro di spese, 25 000 euro per l'aggiornamento degli strumenti e 40 000 euro di fabbisogno iniziale di tesoreria. Il suo piano deve quindi spiegare 280 000 euro di risorse e la loro ripartizione tra le persone interessate. Questo calcolo didattico non costituisce né una valutazione né uno schema di finanziamento raccomandato. Mostra perché disporre del solo prezzo di acquisto non basta per iniziare in buone condizioni.
La vostra checklist di preparazione
- Definire titoli o attivi e il perimetro esatto.
- Organizzare gli accessi documentali e la riservatezza.
- Confrontare diversi esercizi e una situazione recente.
- Spiegare le rettifiche del risultato.
- Censire contratti, controversie e garanzie.
- Esaminare i dipendenti e le autorizzazioni.
- Finanziare spese, investimenti e ciclo operativo.
- Attribuire ciascun punto irrisolto prima della firma.
Domande frequenti
Conti in utile sono sufficienti per decidere?
No. Occorre anche comprendere la qualità del risultato, gli impegni, la tesoreria e i mezzi necessari dopo il rilevamento.
Acquistare attivi elimina tutti gli obblighi?
No. Il perimetro contrattuale e le norme applicabili, in particolare al trasferimento dei dipendenti, richiedono un'analisi distinta.
Una garanzia del venditore sostituisce l'esame del dossier?
No. Deve essere negoziata e compresa; non elimina le informazioni mancanti né tutti i rischi.
I termini utili di questa guida
Le domande da porre al professionista
- Quali constatazioni modificano realmente la decisione o il prezzo?
- Quale fabbisogno di tesoreria deve essere finanziato dopo l'acquisto?
- Quali condizioni devono essere soddisfatte prima di firmare?
Per precisare l'incarico da affidare, consultate anche il nostro dossier sulla creazione di società.
E per la vostra situazione?
Preparate il perimetro previsto e i primi conti disponibili. Cercate nel nostro annuario un professionista in grado di esaminare i dati con voi e di coordinare, a seconda del dossier, gli interventi giuridici e fiscali necessari.
Fonti e verifica
Riferimenti consultati il 20 settembre 2026. Le procedure ufficiali precisano le condizioni e le eccezioni applicabili.
- Guichet.lu — reprise d’entreprise
- Bpifrance Création — diagnostic financier de reprise
- ITM — contrats de travail en cas de transfert d’entreprise
Questa guida spiega un iter generale. Le regole applicabili dipendono dalla vostra situazione; non costituisce una consulenza personalizzata. Segnalare una correzione.
Il vostro prossimo passo
Un'esigenza precisa merita l'interlocutore giusto
Contabilità, fiscalità, costituzione o paghe: preparate le vostre domande, quindi cercate nell’elenco il professionista che potrà esaminare la vostra situazione. Verificate i suoi incarichi e il suo status prima di affidargli la vostra pratica.