Una dichiarazione IVA può talvolta sembrare soltanto un modulo da compilare. Il lavoro decisivo si svolge tuttavia prima dell’invio: comprendere le operazioni, ritrovare i documenti e spiegare gli importi. Ecco come costituire questo fascicolo senza confondere gli obblighi.
Non confondete la dichiarazione periodica, la dichiarazione annuale, l’elenco riepilogativo e Intrastat. I loro oggetti, condizioni e scadenze sono diversi.
Il quadro da verificare
La periodicità dipende dal regime applicabile. La territorialità determina dove un’operazione è imponibile, mentre il diritto alla detrazione determina a quali condizioni l’IVA a monte può essere recuperata. Una trasmissione tecnicamente accettata non risolve queste questioni di merito.
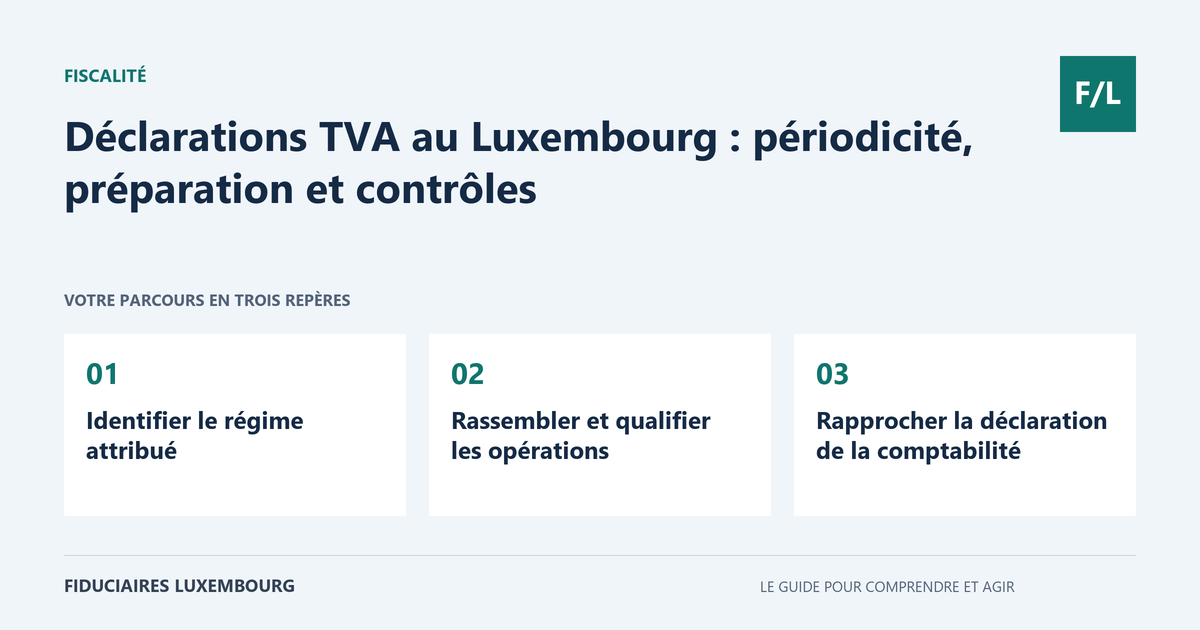
Identificare il regime attribuito
Conservate la notifica dell’AED e verificate la periodicità applicabile all’impresa. Le soglie di 112 000 € e 620 000 € riguardano il fatturato annuo al netto dell’imposta o il totale degli acquisti intracomunitari di beni e delle prestazioni di servizi intracomunitarie ricevute, secondo le regole di periodicità dell’AED. Non basatevi quindi esclusivamente sulle vostre vendite. L’amministrazione può adeguare la periodicità; conservate la sua notifica e fate confermare il regime applicabile.
Seguite l’evoluzione dell’attività e segnalate i cambiamenti rilevanti allo studio. Il regime non deve essere desunto soltanto dall’ultima fattura o da un vecchio fatturato previsionale. Verificate inoltre gli obblighi annuali legati al regime.
Raccogliere e qualificare le operazioni
Preparate vendite, acquisti, note di credito, importazioni e operazioni con l’estero. Distinguete la data del documento, il periodo di imputazione e il pagamento quando tali elementi influenzano il trattamento.
Controllate i dati delle parti, le aliquote, le menzioni particolari e i giustificativi. Le operazioni esenti, soggette ad autoliquidazione o localizzate in un altro Paese possono richiedere una classificazione specifica. Una fattura senza IVA non è necessariamente un’operazione senza obbligo dichiarativo.
Riconciliare la dichiarazione con la contabilità
Confrontate le basi imponibili e gli importi dell’imposta con i conti e i registri. Identificate gli scostamenti: fatture mancanti, duplicati, correzioni o differenze di periodo. Documentate la loro risoluzione prima della convalida.
L’importo da pagare o il credito d’imposta deve essere spiegato. Il recupero dell’IVA dipende dal diritto alla detrazione e dai documenti, non soltanto dall’esistenza di una spesa. In presenza di attività miste, richiedete l’analisi delle limitazioni e delle rettifiche pertinenti.
Trasmettere, pagare e conservare le prove
La trasmissione elettronica e il pagamento sono due operazioni diverse. Verificate lo strumento, le autorizzazioni e le scadenze del regime interessato. Conservate la versione depositata, la ricevuta e la prova del pagamento.
Per una correzione, conservate una traccia della versione iniziale e delle modifiche. L’accettazione tecnica del file non prova che ogni trattamento sia fiscalmente corretto. Preparate il fascicolo giustificativo per rispondere a una richiesta successiva.
Trattare separatamente gli obblighi transfrontalieri
Gli elenchi riepilogativi IVA riguardano alcune operazioni intra-UE. Intrastat costituisce una rilevazione statistica degli scambi di beni, con le proprie condizioni. Un obbligo non deve essere presentato come l’altro.
Per ogni flusso estero, chiedete allo studio di identificare le dichiarazioni interessate e gli elementi di prova. Questa mappatura è particolarmente utile all’apertura di un nuovo mercato, in caso di vendita online o di cambiamento del circuito logistico.
Trasformare la dichiarazione in un fascicolo che si può spiegare
In ogni periodo, partite da un insieme di dati chiuso: vendite, acquisti, note di credito e operazioni transfrontaliere. Conservate l’elenco dei documenti mancanti e il loro trattamento. Una fattura ritrovata dopo il deposito non deve essere aggiunta discretamente al fascicolo già convalidato: identificate il periodo interessato e fate esaminare la correzione da effettuare. La guida sulle note di credito e fatture rettificative spiega come preservare la tracciabilità.
Confrontate poi le basi imponibili dichiarate con la contabilità. Uno scostamento può essere giustificato da una regola di esigibilità, da un’operazione particolare o da una correzione; deve poter essere spiegato. Non correggete un totale soltanto per farlo coincidere con un’altra tabella. Conservate una riconciliazione datata, le spiegazioni e il nome della persona che ha convalidato i punti sensibili.
Infine, distinguete il deposito dal pagamento. Archiviate la ricevuta di presentazione, quindi controllate l’esecuzione del pagamento con il riferimento e il periodo appropriati. Quando una dichiarazione evidenzia un credito, non presumete che sarà immediatamente rimborsato o imputato su un altro debito: verificate il trattamento applicabile con il vostro interlocutore.
Le operazioni europee richiedono diverse verifiche
Una vendita di beni in un altro Stato membro non si tratta come una prestazione di servizi. Per i beni, il numero IVA e le prove di trasporto fanno parte del fascicolo da esaminare. Per i servizi, iniziate dalla qualifica del cliente e dalla natura della prestazione prima di concludere per un’autoliquidazione.
Gli elenchi riepilogativi e Intrastat hanno ciascuno il proprio ambito. Non sono sostituiti dalla dichiarazione IVA. Preparate una matrice degli obblighi a partire dalle vostre operazioni effettive e fate confermare la loro periodicità. In presenza di spese private e professionali, documentate anche la destinazione prima di determinare l’IVA detraibile. Questa organizzazione fornisce una base utile se l’amministrazione richiede successivamente spiegazioni.
| Blocco | Ciò che raccogliete | Domanda di convalida |
|---|---|---|
| Vendite | Fatture, note di credito e qualificazione delle operazioni | Base imponibile, aliquota e periodo sono coerenti? |
| Acquisti | Fatture e giustificazione dell’uso professionale | Il diritto alla detrazione è dimostrato? |
| Scambi europei | Identificazione del cliente, trasporto o natura del servizio | Quali dichiarazioni supplementari occorre preparare? |
| Deposito e pagamento | Ricevuta di presentazione e prova di pagamento | Sono utilizzati il periodo e il riferimento corretti? |
Passiamo a un caso concreto
Esempio didattico fittizio, destinato a spiegare il ragionamento.
Un’impresa fattura clienti lussemburghesi e fornisce anche servizi a un’impresa stabilita in un altro Stato membro. Non può applicare meccanicamente il trattamento delle sue vendite locali a tutte le sue fatture. Raccoglie la natura delle prestazioni, lo status dei clienti e i giustificativi, quindi fa qualificare ciascun flusso. Dopo la convalida, segue separatamente il deposito della dichiarazione, gli eventuali elenchi riepilogativi e il pagamento. Conserva una traccia di ciascuno di questi atti.
I punti da preparare
- Notifica AED e scadenze disponibili.
- Vendite, acquisti e operazioni estere qualificati.
- Dichiarazione riconciliata con i conti.
- Deposito e pagamento seguiti separatamente.
Domande frequenti
Il solo pagamento è sufficiente?
No. Dichiarazione e pagamento sono obblighi distinti. Conservate le prove di entrambi.
Gli elenchi riepilogativi sono Intrastat?
No. I primi rientrano nell’IVA; Intrastat risponde a un obiettivo statistico sugli scambi di beni.
Le parole utili di questa guida
Le domande da porre al professionista
- Quali flussi richiedono una qualificazione particolare?
- Chi controlla la dichiarazione e chi avvia il pagamento?
Per precisare l’ambito della vostra richiesta, consultate anche il nostro dossier fiscalità.
E per la vostra situazione?
Per far verificare la vostra organizzazione IVA, preparate un esempio di vendita e di acquisto per ogni tipo di operazione, le vostre ultime dichiarazioni e l’elenco dei punti incerti. Potrete richiedere un incarico preciso: qualificazione iniziale, preparazione periodica o revisione dei vostri controlli. Cercate nel nostro elenco il professionista adatto alle vostre esigenze, quindi chiedetegli un incarico e un preventivo dettagliati.
Fonti e verifica
Riferimenti consultati il 20 settembre 2026. Le procedure ufficiali precisano le condizioni e le eccezioni applicabili.
- Guichet.lu — déclarations TVA
- Guichet.lu — taxe sur la valeur ajoutée
- STATEC — redevables de l’information statistique Intrastat
- AED — déclarations de TVA, cessation en cours d’année
Questa guida spiega un iter generale. Le regole applicabili dipendono dalla vostra situazione; non costituisce una consulenza personalizzata. Segnalare una correzione.
Il vostro prossimo passo
Un'esigenza precisa merita l'interlocutore giusto
Contabilità, fiscalità, costituzione o paghe: preparate le vostre domande, quindi cercate nell’elenco il professionista che potrà esaminare la vostra situazione. Verificate i suoi incarichi e il suo status prima di affidargli la vostra pratica.