Il vostro cliente pubblico vi richiede una fattura elettronica e il vostro software produce già un PDF. Non è necessariamente la stessa cosa. Negli appalti pubblici interessati, la fattura deve essere strutturata e trasmessa tramite un canale autorizzato. Ecco come preparare i dati, scegliere il canale adatto ed evitare che una fattura corretta nel merito rimanga bloccata alla ricezione.
Il quadro da verificare
Nell'ambito degli appalti pubblici e dei contratti di concessione interessati, l'obbligo di una fattura elettronica conforme si applica a tutti gli operatori economici dal 18 marzo 2023, fatte salve le esclusioni previste. Riguarda anche le note di credito e non dipende da un importo minimo generale della fattura. Questo regime deve essere distinto dai progetti di estensione alle transazioni private tra imprese e dagli obblighi propri di altri paesi.
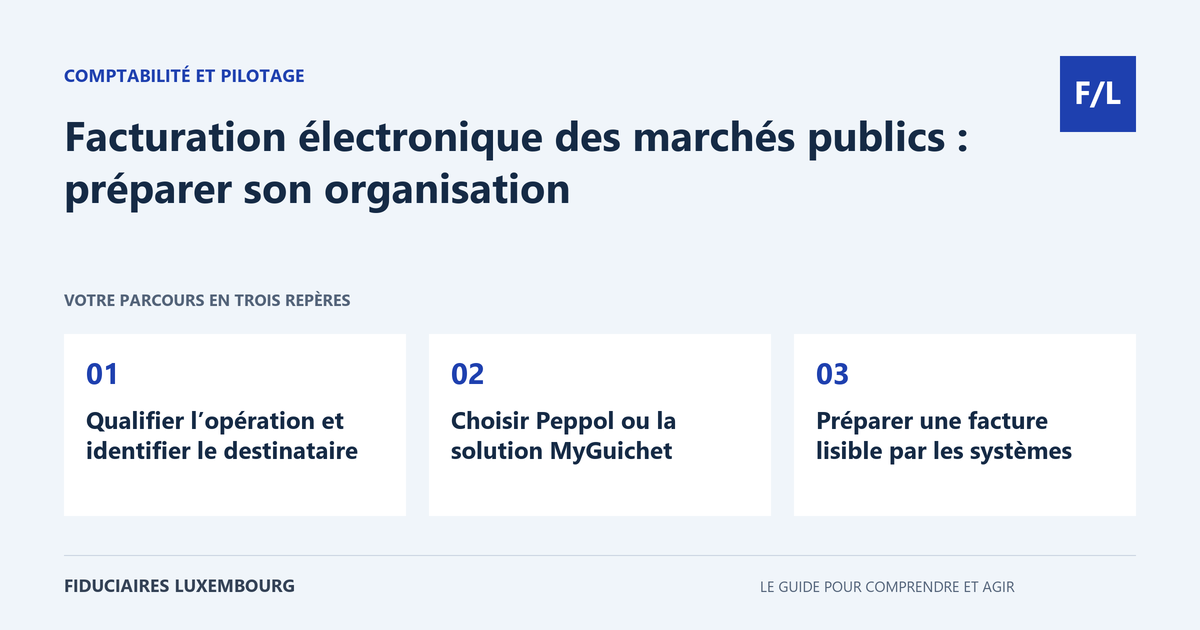
Qualificare l'operazione e identificare il destinatario
Iniziate dall'ordine o dal contratto. Una piccola prestazione ordinata direttamente da un organismo pubblico può rientrare nel dispositivo anche senza una gara d'appalto aperta. Richiedete le istruzioni di fatturazione, l'identità del destinatario e i riferimenti necessari al trattamento. Un servizio utilizzatore e l'entità che riceve la fattura non sono sempre designati allo stesso modo negli scambi quotidiani.
La documentazione ufficiale prevede esclusioni particolari, in particolare per alcuni appalti legati alla cooperazione allo sviluppo o alle rappresentanze all'estero. Verificate il caso interessato senza dedurne un'esenzione per tutte le piccole fatture. Quando il cliente vi trasmette un identificativo di ricezione, conservatene la fonte e fate confermare qualsiasi incoerenza prima dell'invio. La qualità dei dati iniziali evita numerose correzioni.
Scegliere Peppol o la soluzione MyGuichet
La rete Peppol consente l'inoltro di documenti strutturati tra partecipanti. Se il vostro software o prestatore vi collega ad essa, verificate le possibilità di emissione, monitoraggio e recupero dei documenti. Confrontate queste funzioni con il vostro volume effettivo: un'organizzazione che fattura spesso non ha le stesse esigenze pratiche di un fornitore occasionale.
Per gli operatori che non sono connessi, MyGuichet.lu propone in particolare l'inserimento manuale dei dati e il deposito di un documento elettronico già conforme. Scegliete la procedura corrispondente al file di cui disponete. Depositare un documento non conforme nel modulo sbagliato non lo trasforma in una fattura valida. La guida accessi e mandati MyGuichet aiuta a organizzare le persone che preparano e trasmettono.
Preparare una fattura leggibile dai sistemi
Un documento strutturato contiene dati organizzati secondo un formato previsto. Deve inoltre descrivere correttamente l'operazione: fornitore, destinatario, numero, date, righe, importi e trattamento IVA. Confrontate questi elementi con l'ordine di acquisto e i giustificativi di esecuzione. Una presentazione visiva curata non corregge un riferimento mancante o una qualificazione fiscale errata.
Controllate le versioni di formato accettate prima di configurare l'esportazione. Il portale ufficiale segnala nel 2026 l'abbandono di vecchie versioni XRechnung; il relativo avviso presenta tuttavia date diverse tra titolo e testo. Fate confermare la versione e il calendario applicabili dal servizio o dal prestatore, anziché mantenere una vecchia impostazione basandovi solo sul titolo. La conformità tecnica deve essere monitorata nel tempo.
Verificare trasmissione, rifiuto e correzione
Conservate la fattura trasmessa e i messaggi di monitoraggio disponibili. Distinguete un documento creato, inviato, ricevuto e trattato. Uno stato tecnico favorevole non significa necessariamente che il servizio acquirente abbia convalidato la prestazione o disposto il pagamento. Assegnate il monitoraggio dei rifiuti a una persona in grado di comprendere il messaggio e correggere il dato interessato.
Prima di rinviare una fattura, verificate se è già stata ricevuta per evitare duplicati. Quando è necessaria una nota di credito, collegatela alla fattura interessata e utilizzate anch'essa il canale conforme. Non modificate silenziosamente un documento già emesso per far scomparire la cronologia. La traccia di revisione deve consentire di seguire ordine, prestazione, fattura, correzione e regolamento.
Preparare gli sviluppi senza anticipare una legge adottata
Al 20 settembre 2026, il fascicolo parlamentare 8815 è ancora presentato come un progetto di legge depositato. Mira a un'estensione alle transazioni nazionali tra imprese. Il calendario proposto menziona la ricezione nel 2028 e un'emissione progressiva nel 2028 e 2029. Queste date devono essere presentate come proposte da seguire, senza trasformarle in obblighi già applicabili a tutte le fatture private.
Potete tuttavia preparare i dati dei clienti, i riferimenti, l'archiviazione e le funzioni di esportazione del vostro strumento. Questa preparazione è già utile per la fatturazione pubblica. Per le regole generali di contenuto, mantenete una definizione chiara della fattura di vendita e del trattamento IVA di ogni operazione. L'obiettivo è rendere il processo affidabile, dall'ordine fino alla riconciliazione del pagamento, indipendentemente dal canale utilizzato.
La tabella per passare all'azione
| Elemento | Da verificare | Prova da conservare |
|---|---|---|
| Ambito | Appalto o concessione interessati | Ordine e istruzioni |
| Destinatario | Identificativo e riferimenti | Informazione confermata dal cliente |
| Documento | Formato, dati e IVA | Fattura strutturata trasmessa |
| Monitoraggio | Ricezione, rifiuto o correzione | Messaggi e cronologia delle azioni |
Una fattura di importo ridotto può seguire lo stesso canale
Esempio fittizio: un'impresa esegue un intervento di 600 euro nell'ambito di un ordine pubblico interessato. Non deve presumere che l'importo consenta un semplice invio tramite e-mail. Recupera i riferimenti utili e utilizza l'inserimento proposto su MyGuichet.lu se questa soluzione corrisponde alla sua situazione. Dopo la trasmissione, conserva gli elementi del fascicolo e monitora i messaggi ricevuti. L'importo serve solo a illustrare l'assenza di un'esenzione generale legata a una piccola fattura; non determina il trattamento IVA.
La vostra checklist di preparazione
- Qualificare l'ordine e le eventuali esclusioni.
- Ottenere il destinatario corretto e i suoi riferimenti.
- Scegliere Peppol o il modulo adatto.
- Verificare dati, formato e versione.
- Controllare il trattamento IVA.
- Conservare il documento e il monitoraggio della trasmissione.
- Gestire note di credito e rifiuti senza duplicati.
- Monitorare gli sviluppi legislativi e tecnici.
Domande frequenti
Un PDF inviato via e-mail è sufficiente in questo dispositivo?
No. Occorre una fattura elettronica conforme inoltrata tramite un canale autorizzato, Peppol o le soluzioni MyGuichet previste.
Una nota di credito è interessata?
Sì. Gli obblighi relativi al documento e alla trasmissione si applicano anche alle note di credito interessate.
Il progetto B2B impone già questo canale a tutte le imprese?
Al 20 settembre 2026, il fascicolo 8815 è ancora un progetto. La sua adozione e il relativo calendario devono essere seguiti presso le fonti ufficiali.
I termini utili di questa guida
Le domande da porre al professionista
- Il nostro software produce un formato attualmente accettato?
- Chi gestisce i messaggi di rifiuto?
- Come riconciliamo la fattura trasmessa con il suo pagamento?
Per precisare l'incarico da affidare, consultate anche il nostro dossier contabilità.
E per la vostra situazione?
Preparate un esempio di ordine pubblico e descrivete il vostro attuale circuito di fatturazione. Cercate nel nostro annuario un professionista per organizzare i controlli contabili e coordinare le impostazioni utili con il vostro fornitore di software.
Fonti e verifica
Riferimenti consultati il 20 settembre 2026. Le procedure ufficiali precisano le condizioni e le eccezioni applicabili.
- Guichet.lu — facture électronique dans un marché public
- Portail E-facturation — évolution des versions XRechnung
- Portail E-facturation — projet de loi B2B déposé en juillet2026
- Chambre des députés — dossier8815
Questa guida spiega un iter generale. Le regole applicabili dipendono dalla vostra situazione; non costituisce una consulenza personalizzata. Segnalare una correzione.
Il vostro prossimo passo
Un'esigenza precisa merita l'interlocutore giusto
Contabilità, fiscalità, costituzione o paghe: preparate le vostre domande, quindi cercate nell’elenco il professionista che potrà esaminare la vostra situazione. Verificate i suoi incarichi e il suo status prima di affidargli la vostra pratica.