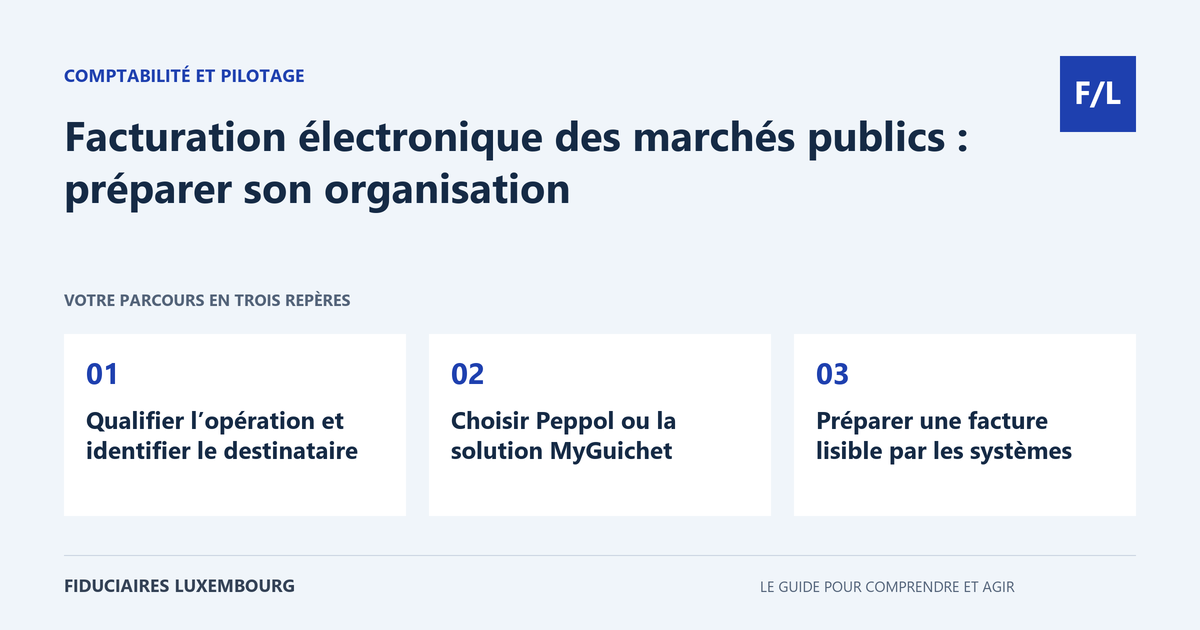
Ihr öffentlicher Kunde verlangt von Ihnen eine elektronische Rechnung, und Ihre Software erstellt bereits ein PDF. Das ist nicht zwangsläufig dasselbe. Bei den betroffenen öffentlichen Aufträgen muss die Rechnung strukturiert sein und über einen zugelassenen Kanal übermittelt werden. So bereiten Sie die Daten vor, wählen den passenden Übermittlungsweg und vermeiden, dass eine inhaltlich korrekte Rechnung beim Empfang blockiert wird.
Der zu prüfende rechtliche Rahmen
Im Rahmen der betroffenen öffentlichen Aufträge und Konzessionsverträge gilt die Verpflichtung zur konformen elektronischen Rechnung seit dem 18. März 2023 für alle Wirtschaftsteilnehmer, vorbehaltlich der vorgesehenen Ausnahmen. Sie betrifft auch Gutschriften und hängt nicht von einem allgemeinen Mindestbetrag der Rechnung ab. Diese Regelung ist von den Vorhaben zur Ausweitung auf private Geschäftsvorgänge zwischen Unternehmen sowie von den Verpflichtungen anderer Länder zu unterscheiden.
Den Vorgang einordnen und den Empfänger identifizieren
Beginnen Sie mit der Bestellung oder dem Vertrag. Eine kleine Leistung, die unmittelbar von einer öffentlichen Stelle bestellt wird, kann unter das Verfahren fallen, auch ohne offenes Ausschreibungsverfahren. Fordern Sie die Rechnungsanweisungen, die Identität des Empfängers und die für die Bearbeitung erforderlichen Referenzen an. Ein nutzender Dienst und die Stelle, die die Rechnung erhält, werden im täglichen Austausch nicht immer auf dieselbe Weise bezeichnet.
Die offizielle Dokumentation sieht besondere Ausnahmen vor, insbesondere für bestimmte Aufträge im Zusammenhang mit der Entwicklungszusammenarbeit oder mit Auslandsvertretungen. Prüfen Sie den betreffenden Fall, ohne daraus eine Befreiung für sämtliche kleinen Rechnungen abzuleiten. Wenn der Kunde Ihnen eine Empfangskennung übermittelt, bewahren Sie deren Quelle auf und lassen Sie jede Unstimmigkeit vor dem Versand bestätigen. Die Qualität der Ausgangsdaten vermeidet zahlreiche Korrekturen.
Peppol oder die MyGuichet-Lösung wählen
Das Netzwerk Peppol ermöglicht die Übermittlung strukturierter Dokumente zwischen Teilnehmern. Wenn Ihre Software oder Ihr Dienstleister Sie damit verbindet, prüfen Sie die Möglichkeiten zur Ausstellung, Nachverfolgung und Wiederbeschaffung der Belege. Vergleichen Sie diese Funktionen mit Ihrem tatsächlichen Volumen: Eine Organisation, die häufig Rechnungen stellt, hat andere praktische Anforderungen als ein gelegentlicher Lieferant.
Für Wirtschaftsteilnehmer, die nicht angebunden sind, bietet MyGuichet.lu insbesondere die manuelle Eingabe von Daten und die Einreichung eines bereits konformen elektronischen Dokuments an. Wählen Sie das Verfahren, das der Ihnen vorliegenden Datei entspricht. Die Einreichung eines nicht konformen Dokuments im falschen Formular macht daraus keine gültige Rechnung. Der Leitfaden Zugänge und Vollmachten MyGuichet hilft bei der Organisation der Personen, die vorbereiten und übermitteln.
Eine für Systeme lesbare Rechnung vorbereiten
Ein strukturiertes Dokument enthält Daten, die nach einem erwarteten Format organisiert sind. Es muss den Vorgang auch korrekt beschreiben: Lieferant, Empfänger, Nummer, Daten, Positionen, Beträge und Mehrwertsteuerbehandlung. Gleichen Sie diese Elemente mit der Bestellung und den Leistungsnachweisen ab. Eine sorgfältige visuelle Darstellung korrigiert weder eine fehlende Referenz noch eine fehlerhafte steuerliche Einordnung.
Prüfen Sie die akzeptierten Formatversionen, bevor Sie den Export konfigurieren. Das offizielle Portal weist 2026 auf die Einstellung älterer XRechnung-Versionen hin; seine Mitteilung nennt jedoch unterschiedliche Daten in Überschrift und Text. Lassen Sie die anwendbare Version und den Zeitplan durch die Dienststelle oder den Dienstleister bestätigen, statt eine alte Einstellung allein aufgrund der Überschrift beizubehalten. Die technische Konformität muss fortlaufend überwacht werden.
Übermittlung, Ablehnung und Korrektur prüfen
Bewahren Sie die übermittelte Rechnung und die verfügbaren Statusmeldungen auf. Unterscheiden Sie zwischen einem erstellten, gesendeten, empfangenen und bearbeiteten Dokument. Ein günstiger technischer Status bedeutet nicht zwangsläufig, dass die beschaffende Stelle die Leistung bestätigt oder die Zahlung angeordnet hat. Übertragen Sie die Nachverfolgung von Ablehnungen einer Person, die die Meldung verstehen und die betreffende Angabe korrigieren kann.
Prüfen Sie vor einer erneuten Übermittlung einer Rechnung, ob sie bereits empfangen wurde, um Doppelungen zu vermeiden. Wenn eine Gutschrift erforderlich ist, verknüpfen Sie sie mit der betreffenden Rechnung und verwenden Sie ebenfalls den konformen Übermittlungsweg. Ändern Sie ein bereits ausgestelltes Dokument nicht stillschweigend, um den Verlauf verschwinden zu lassen. Der Audit-Trail muss es ermöglichen, Bestellung, Leistung, Rechnung, Korrektur und Zahlung nachzuverfolgen.
Entwicklungen vorbereiten, ohne ein verabschiedetes Gesetz vorwegzunehmen
Am 20. September 2026 wird das Parlamentsdossier 8815 weiterhin als eingebrachter Gesetzentwurf dargestellt. Es zielt auf eine Ausweitung auf nationale Geschäftsvorgänge zwischen Unternehmen ab. Der vorgeschlagene Zeitplan nennt den Empfang im Jahr 2028 und eine schrittweise Ausstellung in den Jahren 2028 und 2029. Diese Daten sind als zu verfolgende Vorschläge darzustellen, ohne sie in bereits für alle privaten Rechnungen geltende Verpflichtungen umzuwandeln.
Sie können dennoch die Kundendaten, Referenzen, Ablage und Exportfunktionen Ihres Werkzeugs vorbereiten. Diese Vorbereitung dient bereits der öffentlichen Rechnungsstellung. Behalten Sie für die allgemeinen Inhaltsvorschriften eine klare Definition der Ausgangsrechnung und der Mehrwertsteuerbehandlung jedes Vorgangs bei. Ziel ist es, den Prozess von der Bestellung bis zum Zahlungsabgleich zuverlässig zu gestalten, unabhängig vom verwendeten Kanal.
Die Tabelle zum Handeln
| Element | Zu prüfen | Aufzubewahrender Nachweis |
|---|---|---|
| Geltungsbereich | Betroffener Auftrag oder betroffene Konzession | Bestellung und Anweisungen |
| Empfänger | Kennung und Referenzen | Vom Kunden bestätigte Information |
| Dokument | Format, Daten und Mehrwertsteuer | Übermittelte strukturierte Rechnung |
| Nachverfolgung | Empfang, Ablehnung oder Korrektur | Meldungen und Verlauf der Maßnahmen |
Eine Rechnung mit geringem Betrag kann denselben Übermittlungsweg durchlaufen
Fiktives Beispiel: Ein Unternehmen führt im Rahmen einer betroffenen öffentlichen Bestellung einen Einsatz über 600 Euro durch. Es darf nicht annehmen, dass der Betrag einen einfachen Versand per E-Mail erlaubt. Es ermittelt die erforderlichen Referenzen und nutzt die über MyGuichet.lu angebotene Eingabe, wenn diese Lösung seiner Situation entspricht. Nach der Übermittlung bewahrt es die Unterlagen des Vorgangs auf und verfolgt die eingegangenen Meldungen. Der Betrag dient lediglich zur Veranschaulichung, dass es keine allgemeine Befreiung aufgrund einer kleinen Rechnung gibt; er bestimmt nicht die Mehrwertsteuerbehandlung.
Ihre Vorbereitung-Checkliste
- Die Bestellung und mögliche Ausnahmen einordnen.
- Den richtigen Empfänger und seine Referenzen einholen.
- Peppol oder das passende Formular wählen.
- Daten, Format und Version prüfen.
- Die Mehrwertsteuerbehandlung kontrollieren.
- Dokument und Übermittlungsnachverfolgung aufbewahren.
- Gutschriften und Ablehnungen ohne Doppelungen bearbeiten.
- Gesetzliche und technische Entwicklungen überwachen.
Häufige Fragen
Reicht ein per E-Mail gesendetes PDF in diesem Verfahren aus?
Nein. Es ist eine konforme elektronische Rechnung erforderlich, die über einen zugelassenen Kanal, Peppol oder die vorgesehenen MyGuichet-Lösungen, übermittelt wird.
Ist eine Gutschrift betroffen?
Ja. Die Dokument- und Übermittlungspflichten gelten ebenfalls für die betroffenen Gutschriften.
Schreibt das B2B-Projekt diesen Übermittlungsweg bereits allen Unternehmen vor?
Am 20. September 2026 ist das Dossier 8815 noch ein Entwurf. Seine Verabschiedung und sein Zeitplan müssen anhand offizieller Quellen verfolgt werden.
Nützliche Begriffe dieses Leitfadens
Fragen an den Fachmann
- Erstellt unsere Software ein derzeit akzeptiertes Format?
- Wer bearbeitet die Ablehnungsmeldungen?
- Wie gleichen wir die übermittelte Rechnung mit ihrer Zahlung ab?
Um den zu übertragenden Auftrag genauer zu bestimmen, lesen Sie auch unser Dossier Buchhaltung.
Und für Ihre Situation?
Bereiten Sie ein Beispiel einer öffentlichen Bestellung vor und beschreiben Sie Ihren aktuellen Rechnungsprozess. Suchen Sie in unserem Verzeichnis einen Fachmann, der die buchhalterischen Kontrollen organisiert und die erforderlichen Einstellungen mit Ihrem Softwareanbieter koordiniert.
Quellen und Überprüfung
Referenzen am 20. September 2026 konsultiert. Die offiziellen Verfahren erläutern die geltenden Voraussetzungen und Ausnahmen.
- Guichet.lu — facture électronique dans un marché public
- Portail E-facturation — évolution des versions XRechnung
- Portail E-facturation — projet de loi B2B déposé en juillet2026
- Chambre des députés — dossier8815
Dieser Leitfaden erläutert ein allgemeines Verfahren. Die anwendbaren Regeln hängen von Ihrer Situation ab; er stellt keine individuelle Beratung dar. Eine Korrektur melden.
Ihr nächster Schritt
Ein konkreter Bedarf verdient den richtigen Ansprechpartner
Buchhaltung, Steuern, Gründung oder Lohnabrechnung: Bereiten Sie Ihre Fragen vor und suchen Sie dann im Verzeichnis nach dem Fachmann, der Ihre Situation prüfen kann. Überprüfen Sie seine Aufgaben und seinen Status, bevor Sie ihm Ihre Unterlagen anvertrauen.