A SARL-S pode facilitar determinados projetos, mas o seu capital reduzido é apenas um elemento da escolha. Analise também os sócios elegíveis, a atividade prevista e o financiamento necessário para funcionar após a constituição.
A SARL-S é reservada a pessoas singulares. O seu capital pode começar em 1 € e a sua constituição pode ser feita por instrumento particular; um capital muito reduzido não financia a exploração.
O enquadramento a verificar
A SARL-S é uma forma jurídica regulada, com restrições próprias. As suas condições não se resumem ao capital mínimo. As autorizações, os compromissos contratuais e as obrigações contabilísticas e fiscais continuam a ter de ser analisados para o projeto.
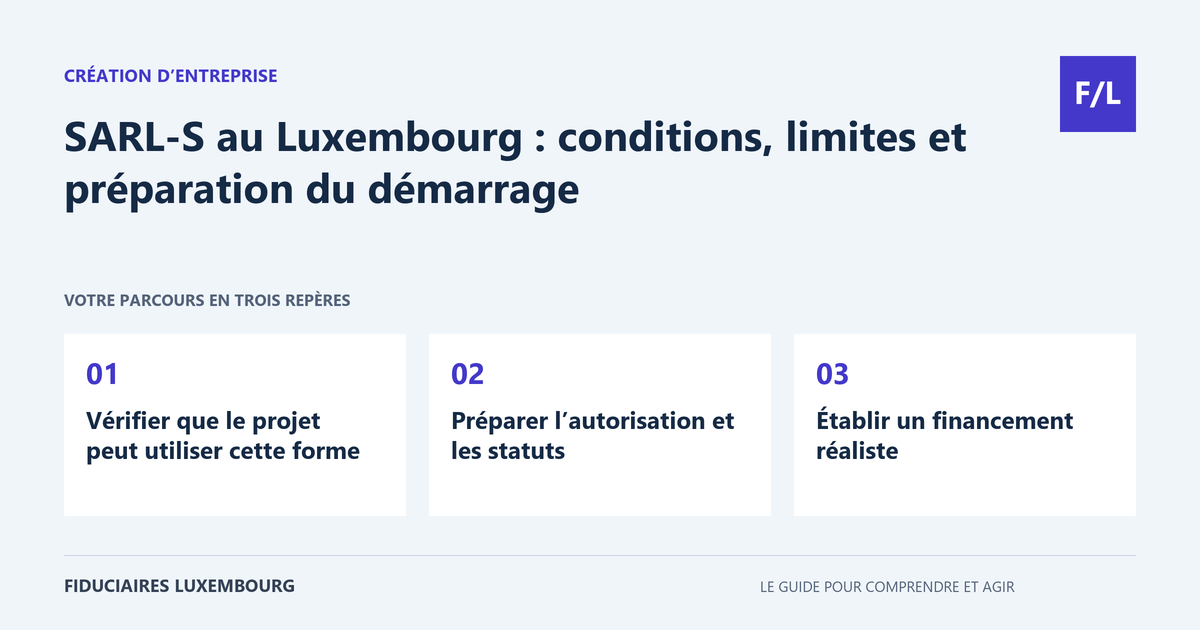
Verificar se o projeto pode utilizar esta forma
A ficha oficial detalha as atividades admitidas, as condições relativas aos sócios e as restrições próprias desta forma. Verifique nomeadamente a situação de uma pessoa que já seja sócia de uma SARL-S. Não escolha a estrutura apenas porque parece menos dispendiosa de constituir.
Se uma sociedade tiver de entrar no capital ou se forem esperados investidores rapidamente, discuta desde o início a forma mais adequada. Antecipar esta questão pode evitar uma transformação pouco tempo após o lançamento.
Preparar a autorização e os estatutos
Identifique a atividade e o dirigente responsável por cumprir as respetivas condições de acesso. A articulação entre a autorização de estabelecimento, a constituição e o registo deve ser acompanhada de acordo com o procedimento oficial. Um modelo de estatutos é um ponto de partida a adaptar, não uma análise completa do projeto.
Clarifique a sede, os poderes, a repartição das participações e as regras de decisão. Se participarem vários sócios, aborde os desacordos, a saída de um deles e o financiamento complementar. A ausência de intervenção notarial obrigatória na constituição por instrumento particular não dispensa a compreensão do ato assinado.
Estabelecer um financiamento realista
O capital e a tesouraria necessária à atividade não são a mesma coisa. Liste as despesas a pagar antes das primeiras vendas: equipamento, ferramentas, seguros, prestações de serviços e, eventualmente, salários. Acrescente uma reserva para recebimentos tardios.
Documente as entradas ou adiantamentos dos sócios e o respetivo tratamento. As modalidades de reserva e de evolução do capital próprias da SARL-S devem ser integradas no acompanhamento; peça que a sua aplicação à sua situação seja confirmada, em vez de utilizar um montante isolado encontrado num artigo.
Gerir a sociedade após a sua criação
Organize a contabilidade, o IVA, as afiliações e o depósito das contas de acordo com as obrigações aplicáveis. A simplificação da constituição não significa que o acompanhamento contabilístico seja facultativo. Atribua as diligências e conserve os comprovativos da sua realização.
Reavalie a estrutura quando a atividade, o financiamento ou o acionariado evoluírem. Uma eventual transformação prepara-se tendo em conta os seus efeitos jurídicos, administrativos e financeiros. Não deve ser decidida apenas com base no volume de negócios.
Controlar os critérios antes de preparar os atos
Segundo o Guichet.lu, o capital da SARL-S situa-se entre 1 € e 12 000 € e deve ser integralmente subscrito e realizado no momento da constituição. Os sócios são pessoas singulares. Em princípio, uma mesma pessoa não pode ser sócia de várias SARL-S simultaneamente, com exceção das participações recebidas por motivo de falecimento. Estes critérios devem ser analisados para todos os participantes.
Redija uma descrição concreta da atividade e, em seguida, verifique a sua admissibilidade e as condições da autorização. Uma designação comercial vaga não é suficiente para preparar o processo. O guia da autorização de estabelecimento permite distinguir os documentos da sociedade das condições relativas ao dirigente.
Se um investidor pessoa coletiva tiver de entrar em breve, compare desde já o projeto com a constituição de uma SARL. O custo de uma forma não se reduz à primeira fatura: acrescente as adaptações necessárias ao desenvolvimento previsto.
Construir o orçamento das primeiras semanas
Imagine uma atividade fictícia que tem de pagar 2 000 € de equipamento, 900 € de custos de lançamento e 1 100 € de despesas antes do primeiro recebimento. É necessário financiar 4 000 € de saídas neste cenário, mesmo que o capital escolhido seja muito inferior. O cálculo é um exemplo de tesouraria, não uma tarifa de constituição nem uma recomendação de capital.
Especifique a origem de cada recurso: entrada de capital, adiantamento de um sócio ou financiamento externo. A conta corrente de sócio exige modalidades claras. Uma quantia disponível temporariamente não deve ser apresentada como um recurso permanente se o seu reembolso comprometer o arranque.
Acompanhe depois um plano de tesouraria de treze semanas. Teste um primeiro pagamento de cliente mais tardio do que o previsto e decida que reserva manter. Desde as primeiras operações, separe as despesas da sociedade dos pagamentos pessoais, classifique os comprovativos e atribua as declarações. A simplicidade procurada no início deve refletir-se numa organização compreensível no dia a dia. Preveja um primeiro ponto de situação com o gabinete após as primeiras faturas para corrigir rapidamente os hábitos que poderiam complicar o fecho.
| Componente | A preparar | Controlo útil |
|---|---|---|
| Sócios e atividade | Identidades, participações e descrição precisa | Admissibilidade da forma e autorização |
| Capital | Montante e natureza das entradas | Subscrição e realização |
| Funcionamento | Orçamento e recursos documentados | Pagamentos possíveis antes das receitas |
| Administração | Estatutos, acessos e calendário | Responsável por cada obrigação |
Vejamos um caso concreto
Exemplo pedagógico fictício, destinado a explicar o raciocínio.
Uma pessoa inicia uma atividade de serviços com pouco equipamento. Mesmo que o capital inicial seja baixo, deve financiar os seguros, o software, os custos administrativos e o prazo de pagamento dos primeiros clientes. Compara, por isso, as formas à luz dos seus recursos e da evolução prevista. Se estiver prevista a futura entrada de um sócio ou de um investidor, verifica desde já as consequências. Uma constituição acessível deve ser acompanhada de um modelo de funcionamento viável.
Os pontos a preparar
- Atividade e sócios elegíveis verificados.
- Autorização e registo coordenados.
- Estatutos compreendidos e adaptados.
- Orçamento de funcionamento distinto do capital.
Perguntas frequentes
Criar com 1 € significa começar com 1 €?
Não. As necessidades de tesouraria e os custos continuam a ter de ser financiados, mesmo quando o capital mínimo é muito baixo.
A SARL-S dispensa contas anuais?
Não. As obrigações contabilísticas e de depósito aplicáveis devem ser organizadas desde o arranque.
As palavras úteis deste guia
As perguntas a colocar ao profissional
- Sou elegível para esta forma tendo em conta a minha atividade e os meus sócios?
- Que financiamento prever durante os primeiros meses?
Para precisar o âmbito do seu pedido, consulte também o nosso dossiê criação de sociedade.
E para a sua situação?
Antes de optar pela SARL-S, prepare a lista dos sócios, a atividade exata e o orçamento dos primeiros meses. Peça ao profissional que compare esta forma com as suas necessidades de financiamento e com a evolução prevista. Procure no nosso diretório o profissional adequado à sua necessidade, e depois peça-lhe uma missão e um orçamento detalhados.
Fontes e verificação
Referências consultadas em 20 de setembro de 2026. Os procedimentos oficiais especificam as condições e exceções aplicáveis.
- Guichet.lu — société à responsabilité limitée simplifiée
- Guichet.lu — autorisation d’établissement
- Guichet.lu — dépôt des comptes annuels au RCS
Este guia explica um procedimento geral. As regras aplicáveis dependem da sua situação; não constitui uma consulta personalizada. Sinalizar uma correção.
O seu próximo passo
Uma necessidade específica merece o interlocutor certo
Contabilidade, fiscalidade, criação ou processamento salarial: prepare as suas questões e, em seguida, procure no diretório o profissional que poderá analisar a sua situação. Verifique as suas funções e o seu estatuto antes de lhe confiar o seu processo.